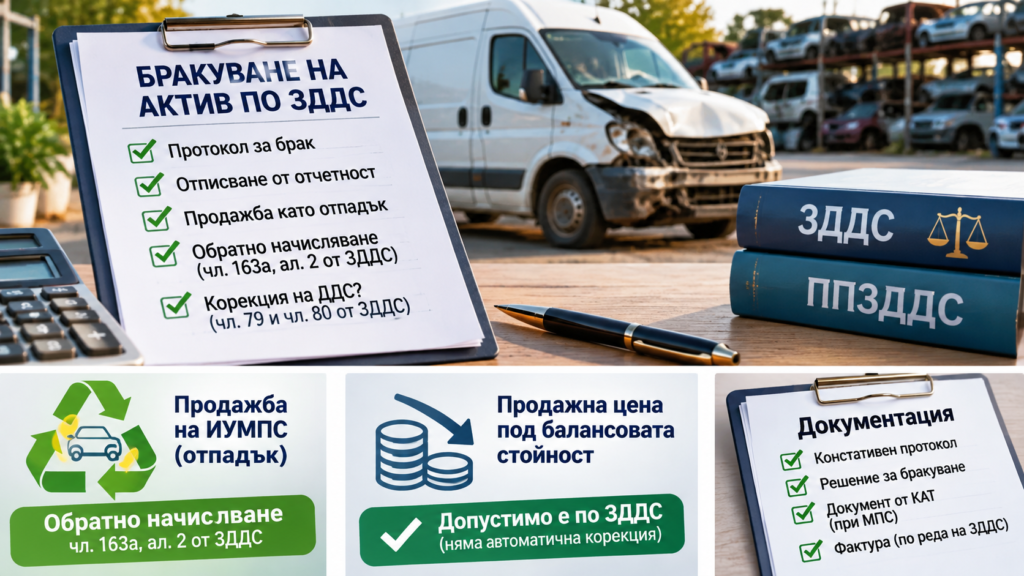
Бракуване на активи по ЗДДС – данъчен кредит, продажба на отпадъци и счетоводно отчитане
Бракуване на активи по ЗДДС е процедура, която поставя важни въпроси относно корекцията на ползвания данъчен кредит, последващата продажба като отпадък и определянето на данъчната основа.
Тези въпроси възникват при повредени автомобили, износено оборудване, машини, производствени материали и стоки, които вече не могат да се използват по първоначалното си предназначение.
От значение е не само фактът на бракуването, но и какво се случва с актива след това. Когато той бъде реализиран чрез последваща облагаема доставка, данъчното третиране може да бъде различно от това при окончателното му унищожаване.
1. Какво представлява бракуването на актив?
Бракуването е процес, при който предприятието установява, че определен актив или стока вече не е годен за използване по предназначение, и предприема действия за неговото отписване от счетоводните регистри.
Причините могат да бъдат различни: физическо износване, технологично остаряване, авария, катастрофа или икономическа нецелесъобразност на ремонта.
Важно е да се разграничават три обстоятелства:
- Физическа негодност – активът вече не може да изпълнява предназначението си.
- Счетоводно бракуване – активът се отписва от отчетността въз основа на надлежно документирано решение.
- Последваща реализация – бракуваният актив или остатъчните материали се продават, предават за рециклиране или унищожават.
Бракуването не означава непременно, че активът е унищожен или че е изгубил всякаква икономическа стойност.
2. Бракуване на активи по ЗДДС – кога се коригира данъчният кредит?
Съгласно чл. 79 от ЗДДС при определени обстоятелства, включително бракуване, унищожаване или установяване на липси, възниква задължение за корекция на ползвания данъчен кредит.
Това правило обаче не се прилага безусловно.
Чл. 80 от ЗДДС предвижда изключения, при които корекция не се извършва.
Особено важно е изключението по чл. 80, ал. 2, т. 4 от ЗДДС, което обхваща бракувани стоки, станали обективно неизползваеми за независимата икономическа дейност на лицето, когато с тях е извършена последваща облагаема доставка, включително по глава деветнадесета „а“ от закона.
Следователно, ако активът е станал обективно неизползваем, но впоследствие бъде продаден като отпадък в рамките на облагаема доставка, при изпълнение на законовите условия не се извършва корекция на първоначално ползвания данъчен кредит.
Това правило е приложимо и при дълготрайни активи, когато са налице съответните предпоставки.
3. Продажба на бракувани активи като отпадък – обратно начисляване на ДДС
При продажбата на определени отпадъци се прилага специалният режим на обратно начисляване, регламентиран в глава деветнадесета „а“ от ЗДДС.
Съгласно чл. 163а, ал. 2 от ЗДДС данъкът за доставките по Приложение № 2 е изискуем от получателя, когато той е регистрирано по ЗДДС лице.
Това означава, че при изпълнение на условията доставчикът издава фактура без начислен ДДС, а получателят сам начислява данъка.
Във фактурата се посочва основание за неначисляване:
„Обратно начисляване – чл. 163а, ал. 2 от ЗДДС“.
Режимът не се прилага автоматично при всяка продажба на употребявана или повредена вещ. Необходимо е предметът на доставката действително да попада в обхвата на Приложение № 2 към ЗДДС.
Ако получателят не е регистриран по ЗДДС, се преценява приложението на общия ред за облагане.
4. Бракуване на автомобили и предаване на автоморга
Особено често въпросът възниква при катастрофирали товарни автомобили, бусове и други превозни средства, които не могат да бъдат икономически целесъобразно възстановени.
Когато превозното средство се предава за разкомплектоване като излязло от употреба моторно превозно средство (ИУМПС), е необходимо да се съобразят изискванията на екологичното законодателство и режимът на отпадъците.
Прекратяването на регистрацията в КАТ не е равнозначно на счетоводно бракуване.
За данъчни и счетоводни цели е необходимо да се установят причините за негодността, фактическото предназначение на превозното средство и начинът на последващата му реализация.
Когато автомобилът се продава като отпадък на регистрирана по ЗДДС автоморга и доставката попада в Приложение № 2, част първа, се прилага режимът на обратно начисляване.
Ако обаче автомобилът се продава като употребявано превозно средство, а не като отпадък, данъчното третиране може да бъде различно.
5. Бракуване на активи по ЗДДС – продажба под балансовата стойност
При бракуване на активи по ЗДДС последващата продажба под балансовата стойност не води автоматично до увеличаване на данъчната основа.
Данъчната основа се определя съобразно договореното възнаграждение, при спазване на приложимите разпоредби на закона.
Балансовата стойност представлява счетоводна величина и сама по себе си не определя размера на ДДС при продажбата.
Например, ако актив с балансова стойност 5 000 лв./равностойност в евро/ бъде продаден като отпадък за 2 000 лв./равностойност в евро/, продажната цена по принцип е основата, върху която се определя данъчното третиране.
При приложим режим на обратно начисляване доставчикът издава фактура за договорените 2 000 лв./равностойност в евро/ без начислен ДДС.
При облагане по общия ред, ако 2 000 лв./равностойност в евро/ е договорената цена без ДДС, се начисляват 400 лв./равностойност в евро/ ДДС и общата сума става 2 400 лв./равностойност в евро/
Трябва да се имат предвид специалните правила за определяне на данъчната основа, включително при определени доставки между свързани лица по чл. 27 от ЗДДС.
Продажбата на загуба не е сама по себе си основание за корекция на данъчната основа до балансовата стойност.
6. Какво предвижда практиката на Съда на Европейския съюз?
Съществено значение има решението на Съда на ЕС от 4 май 2023 г. по дело C-127/22, „Българска телекомуникационна компания“ ЕАД.
Съдът приема, че отписването на стоки, станали неизползваеми за обичайната икономическа дейност, последвано от продажбата им като отпадъци в рамките на облагаема доставка, не представлява промяна в обстоятелствата, въз основа на които е определен първоначално приспаднатият ДДС.
Основният принцип е, че когато стоките продължават да се използват за облагаеми икономически операции чрез последващата им продажба като отпадък, не се прекъсва връзката с правото на приспадане.
Това решение има важно значение за предприятията, които бракуват оборудване, автомобили, машини и материали, но впоследствие ги реализират като отпадъци.
Съдът разглежда и случаите на действително унищожаване или изхвърляне на негодни активи, при които доказването на обективната негодност и окончателното унищожаване е от съществено значение.
7. Документиране на бракуването и последващата продажба
За правилното счетоводно и данъчно третиране е важно предприятието да разполага с достатъчна документация.
В зависимост от вида на актива и конкретните обстоятелства тя може да включва:
- Протокол за установяване на техническото състояние.
- Документ за катастрофа, авария или друга причина за повредата.
- Оценка или становище относно икономическата нецелесъобразност на ремонта.
- Решение или протокол за бракуване.
- Документ за предаване на отпадък на оправомощено лице.
- Документи за прекратяване на регистрацията, когато става дума за МПС.
- Фактура за последващата продажба.
- Документи, удостоверяващи получаването на договореното възнаграждение.
Не всеки документ е задължителен във всички случаи. Съществено е документацията да позволява проследяване на фактическите обстоятелства и извършените стопански операции.
8. Счетоводно отчитане по НСС
Счетоводното третиране зависи от начина, по който активът е бил първоначално признат.
Дълготраен материален актив
Когато автомобилът или оборудването е признат като дълготраен материален актив, при отписването се отразяват отчетната стойност, натрупаната амортизация и остатъчната балансова стойност.
При последваща продажба се признава съответният приход, а счетоводният резултат се формира съобразно приложимите правила и възприетата счетоводна политика.
Стока, предназначена за продажба
Когато превозното средство е придобито като стока за препродажба, счетоводното третиране се извършва по правилата за материалните запаси.
При продажбата се признава приходът и се отписва отчетната стойност на съответната стока или признатия остатъчен материал.
Важно е да се прави разлика между първоначално придобит актив за използване в дейността и стока, закупена с цел препродажба.
9. Често задавани въпроси
Трябва ли да се възстанови ползваният данъчен кредит при бракуване?
Не във всички случаи. Когато са изпълнени условията на чл. 80, ал. 2, т. 4 от ЗДДС и е извършена последваща облагаема доставка на обективно неизползваемите стоки, корекция не се извършва.
Начислява ли се ДДС при продажба на катастрофирал автомобил на автоморга?
Когато автомобилът действително се продава като отпадък по Приложение № 2 и получателят е регистриран по ЗДДС, се прилага обратно начисляване. При други обстоятелства се анализира общият режим.
Може ли продажната цена да бъде под балансовата стойност?
Да. Балансовата стойност не представлява автоматично минимална данъчна основа по ЗДДС. Следва да се преценят приложимите специални правила и действителните условия на сделката.
Има ли значение кой е виновен за катастрофата?
Вината може да има значение за доказването и за приложението на някои специални изключения при корекция на данъчния кредит. При последваща облагаема продажба като отпадък обаче основното значение има изпълнението на условията на чл. 80, ал. 2, т. 4 от ЗДДС.
Достатъчно ли е автомобилът да бъде дерегистриран в КАТ?
Не. Прекратяването на регистрацията е административна процедура. Счетоводното отписване, статутът на отпадък и последващата продажба трябва да бъдат надлежно документирани.
Заключение
При бракуване на активи по ЗДДС не възниква автоматично задължение за възстановяване на ползвания данъчен кредит.
Когато активът е станал обективно неизползваем за дейността, но впоследствие се реализира чрез облагаема доставка като отпадък, законът предвижда възможност да не се извършва корекция на данъчния кредит.
Същевременно продажбата под балансовата стойност не води автоматично до определяне на по-висока данъчна основа.
Правилното третиране зависи от характера на актива, начина на неговото бракуване, последващата реализация и наличната документация.
ABC Consult – счетоводни и данъчни консултации.
Какво искате да попитате за Бракуване на активи по ЗДДС – данъчен кредит и продажба ?
Заявете безплатна консултация ТУК!
Обадете ни се, в работно време:
+359 877 51 59 91
+359 76 67 21 67
viber +
Пишете на office@abc-consult.eu.
гр. Перник, кв. „Изток”, ул. „Благой Гебрев”, блок 16, ап. 4, звънец 4


